2026 Yılı Avrupa Plug-in Hibrit (PHEV) Pazar Raporu: Beş Büyük Ülkede Tescil İstatistikleri ve Çin Menşeli Üreticilerin Pazar Dönüşümü
Avrupa Birliği genelinde plug-in hibrit pazar payı %10 seviyesine ulaşırken, AB'nin telafi edici BEV gümrük vergilerinin PHEV'leri kapsamaması Çinli üreticiler için eşsiz bir tarife avantajı yarattı. Polonya, İspanya, İtalya, Almanya ve Fransa'daki resmi tescil istatistikleri ve model sıralamaları mercek altında.
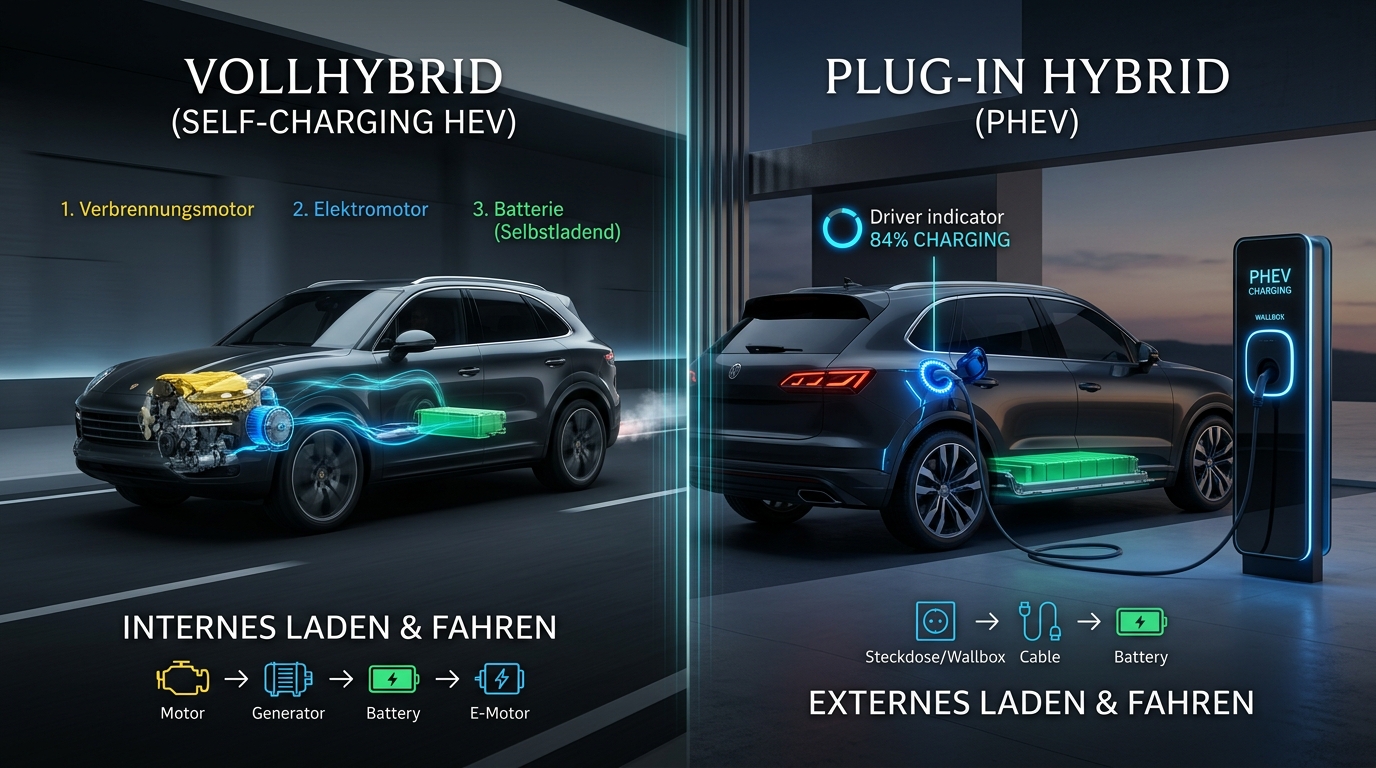
Avrupa Birliği binek otomobil pazarı, 2026 yılı itibarıyla mevzuat baskıları, ulusal maliye politikaları ve tedarik dinamiklerinin tetiklediği yapısal bir dönüşüm yaşamaktadır. Avrupa Otomobil Üreticileri Birliği (ACEA) ve ulusal tescil otoritelerinin verileri, alternatif tahrikli araçların toplam pazar içerisindeki payının hızla genişlediğini, geleneksel içten yanmalı motorların (benzin ve dizel) ise çift haneli oranlarda gerilediğini doğrulamaktadır. Bu ekosistemde özellikle harici şarj edilebilir hibrit (Plug-in Hybrid - PHEV) teknolojisi, birlik genelinde %9,1 ila %10,0 bandında pazar payına yerleşerek stratejik bir geçiş köprüsü haline gelmiştir.
2026 yılı otomotiv pazar dinamiklerini kökten dönüştüren en belirleyici gelişme, Çin menşeli üreticilerin (başta BYD, Chery Grubu'na bağlı Omoda ve Jaecoo, SAIC Grubu bünyesindeki MG, Stellantis ortaklı Leapmotor ve Geely) Avrupa PHEV segmentindeki agresif yükselişidir.
Kritik Tarife Arbitrajı: Telafi Edici Vergilerin Kapsamı Dışında Kalmak
Avrupa Komisyonu'nun Çin'de üretilen bataryalı elektrikli araçlara (BEV) yönelik yürürlüğe koyduğu telafi edici gümrük vergilerinin (BYD için %17,0, Geely için %18,8, SAIC için %35,3 oranındaki sübvansiyon karşıtı ek vergiler ve %10'luk baz gümrük vergisi) plug-in hibrit aktarma organlarını kapsamaması, Çinli üreticiler açısından kritik bir tarife avantajı yaratmıştır. Yalnızca %10'luk standart ithalat tarifesine tabi olan PHEV modeller, Çinli üreticilerin Avrupa'daki ana büyüme motoruna dönüşmüş; zengin donanımlı ve yüksek batarya kapasiteli C ve D segmenti SUV modelleri yerleşik Avrupalı üreticilerin pazar paylarını doğrudan erozyona uğratmıştır.
1. Polonya: Çinli Üreticilerin PHEV Segmentindeki Mutlak Hâkimiyeti
Polonya Otomotiv Pazarı Araştırma Enstitüsü (IBRM SAMAR) ve Merkezi Araç Kayıt Kütüğü (CEPiK) verilerine göre, Polonya binek otomobil pazarı 2026 yılının ilk yedi ayında (Ocak–Temmuz) 368.236 adede ulaşarak yıllık bazda %9,7 oranında büyüme kaydetmiştir. Bu genişleme içerisinde en yüksek dinamizm, satışlarını neredeyse ikiye katlayan plug-in hibrit segmentinde gerçekleşmiştir.
2024 yılının tamamında 15.995 adet tescil edilen ve ilk yirmi model arasına tek bir Çin menşeli aracın dahi giremediği Polonya pazarında, 2026'nın ilk yedi ayında PHEV satışları %97,7'lik artışla 31.874 adede ulaşmıştır. Segmentin ulaştığı bu hacim, pazar podyumunun tamamını ele geçiren Çin menşeli üreticilerin operasyonel başarısını yansıtmaktadır.
| Gösterge (Polonya - Ocak-Temmuz 2026) | Resmi Değer (IBRM SAMAR / CEPiK) |
|---|---|
| Toplam Yeni Binek Otomobil Tescili | 368.236 adet (+%9,7 YoY) |
| Alternatif Tahrikli Araç Tescili (HEV/MHEV/PHEV/BEV) | 234.724 adet (Pazar payı: %63,7) |
| Toplam PHEV Tescil Adedi | 31.874 adet (+%97,7 YoY) |
| PHEV Segmenti Pazar Payı | %8,7 |
| Saf Elektrikli (BEV) Tescil Adedi | 18.737 adet (+%3,7 YoY) |
| Çin Menşeli Markaların PHEV Pazar Payı | Yaklaşık %37 – %40 |
| Çin Menşeli Markaların Genel Pazar Payı (Ocak-Nisan) | %11,6 (23,5 bin adet) |
Polonya pazarında PHEV marka sıralamasının ilk üç basamağı istisnasız Çinli üreticilerin kontrolüne geçmiştir:
- BYD, kaydettiği 5.051 adetlik tescille segmentte yaklaşık %16'lık pazar payına ulaşarak mutlak pazar lideri konumuna yükselmiştir.
- Chery Grubu 3.974 adetlik tescille ikinci sırayı almıştır.
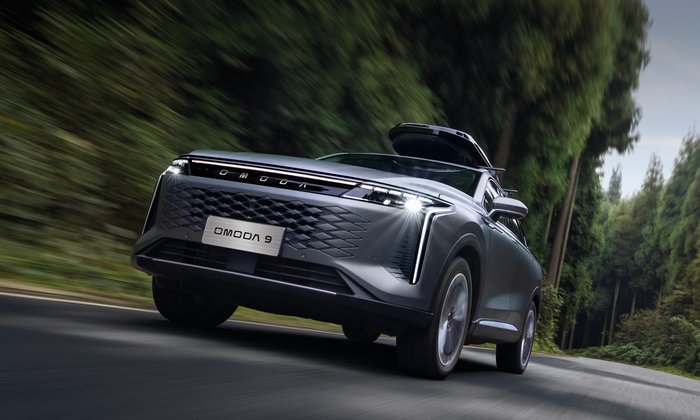
- Gruba bağlı Omoda markası ise 3.440 adetlik satışla üçüncü sırada yer almıştır.
Polonya PHEV Model Sıralaması (Ocak–Temmuz 2026)
| Sıra | Model | Tescil Hacmi | Menşei / Segment Yapısı |
|---|---|---|---|
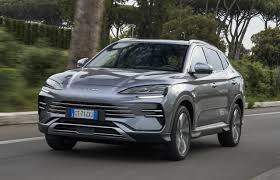
| 1 | BYD Seal U DM-i | 2.906 – 2.913 adet | Çin / D-SUV Plug-in Hibrit |
| 2 | Omoda 9 PHEV | 2.880 adet | Çin / D-SUV Plug-in Hibrit |
| 3 | Jaecoo 7 PHEV | 1.540 adet | Çin / C-SUV Plug-in Hibrit |
Polonya'da tüketicilerin Çin menşeli PHEV modellere yönelmesinin temel sebebi, 100.000 ila 150.000 PLN fiyat bandında geleneksel Avrupalı üreticilerin yalnızca kompakt benzinli veya hafif hibrit seçenekler sunabilmesidir. Buna karşılık Çinli markalar aynı bütçeye panoramik cam tavan, gelişmiş sürüş destek sistemleri ve 80 kilometreyi aşan saf elektrik menzili sağlayan D segmenti gövdeler sunmaktadır.
2. İspanya: Akdeniz Elektrifikasyonu ve Çinli Modellerin Podyum Başarısı
İspanya Otomobil ve Kamyon Üreticileri Derneği (ANFAC) ile Genel Trafik Müdürlüğü (DGT/IDEAUTO) verilerine göre İspanya, 2026 yılında Avrupa'nın elektrifikasyon ivmesi en yüksek pazarlarından biri haline gelmiştir. Kentsel Düşük Emisyon Bölgeleri (ZBE) uygulamalarının büyük şehirlere yayılması, sürücüleri DGT tarafından verilen ve serbest dolaşım ile otopark ayrıcalığı tanıyan "CERO Emisyon" etiketine sahip araçlara yöneltmiştir.
Ocak–Ağustos 2026 döneminde İspanya PHEV pazarı 105.396 tescil adedine ulaşarak %35 oranında genişlemiş ve binek pazarındaki penetrasyonunu %13,0 seviyesine çıkarmıştır. Yalnızca Ağustos 2026 döneminde 9.768 adet PHEV tescil edilmiş ve segment bir önceki yılın aynı ayına göre %23,3 oranında büyüme kaydetmiştir.
| Gösterge (İspanya - 2026 Kümülatif / Ağustos) | Resmi Değer (ANFAC / DGT) |
|---|---|
| Ocak–Ağustos 2026 Toplam PHEV Tescil Adedi | 105.396 adet (+%35,0 YoY) |
| PHEV Binek Araç Pazar Payı (Ocak–Ağustos) | %13,0 |
| Ağustos 2026 Tekil Ay PHEV Tescili | 9.768 adet (+%23,3 YoY) |
| Elektrifiye Araçların (HEV + PHEV) Genel Payı | Yaklaşık %60 |
İspanya pazarında Çinli üreticilerin yakaladığı hacim, dengeleri kökten değiştirmiştir. ANFAC verilerine dayanan resmi model sıralaması, ilk üç basamağın doğrudan Çin menşeli modeller tarafından domine edildiğini ortaya koymaktadır:
İspanya PHEV Model Sıralaması (Ağustos 2026)
| Sıra | Model | Ağustos 2026 Tescili | Menşei / Güç Aktarımı |
|---|---|---|---|
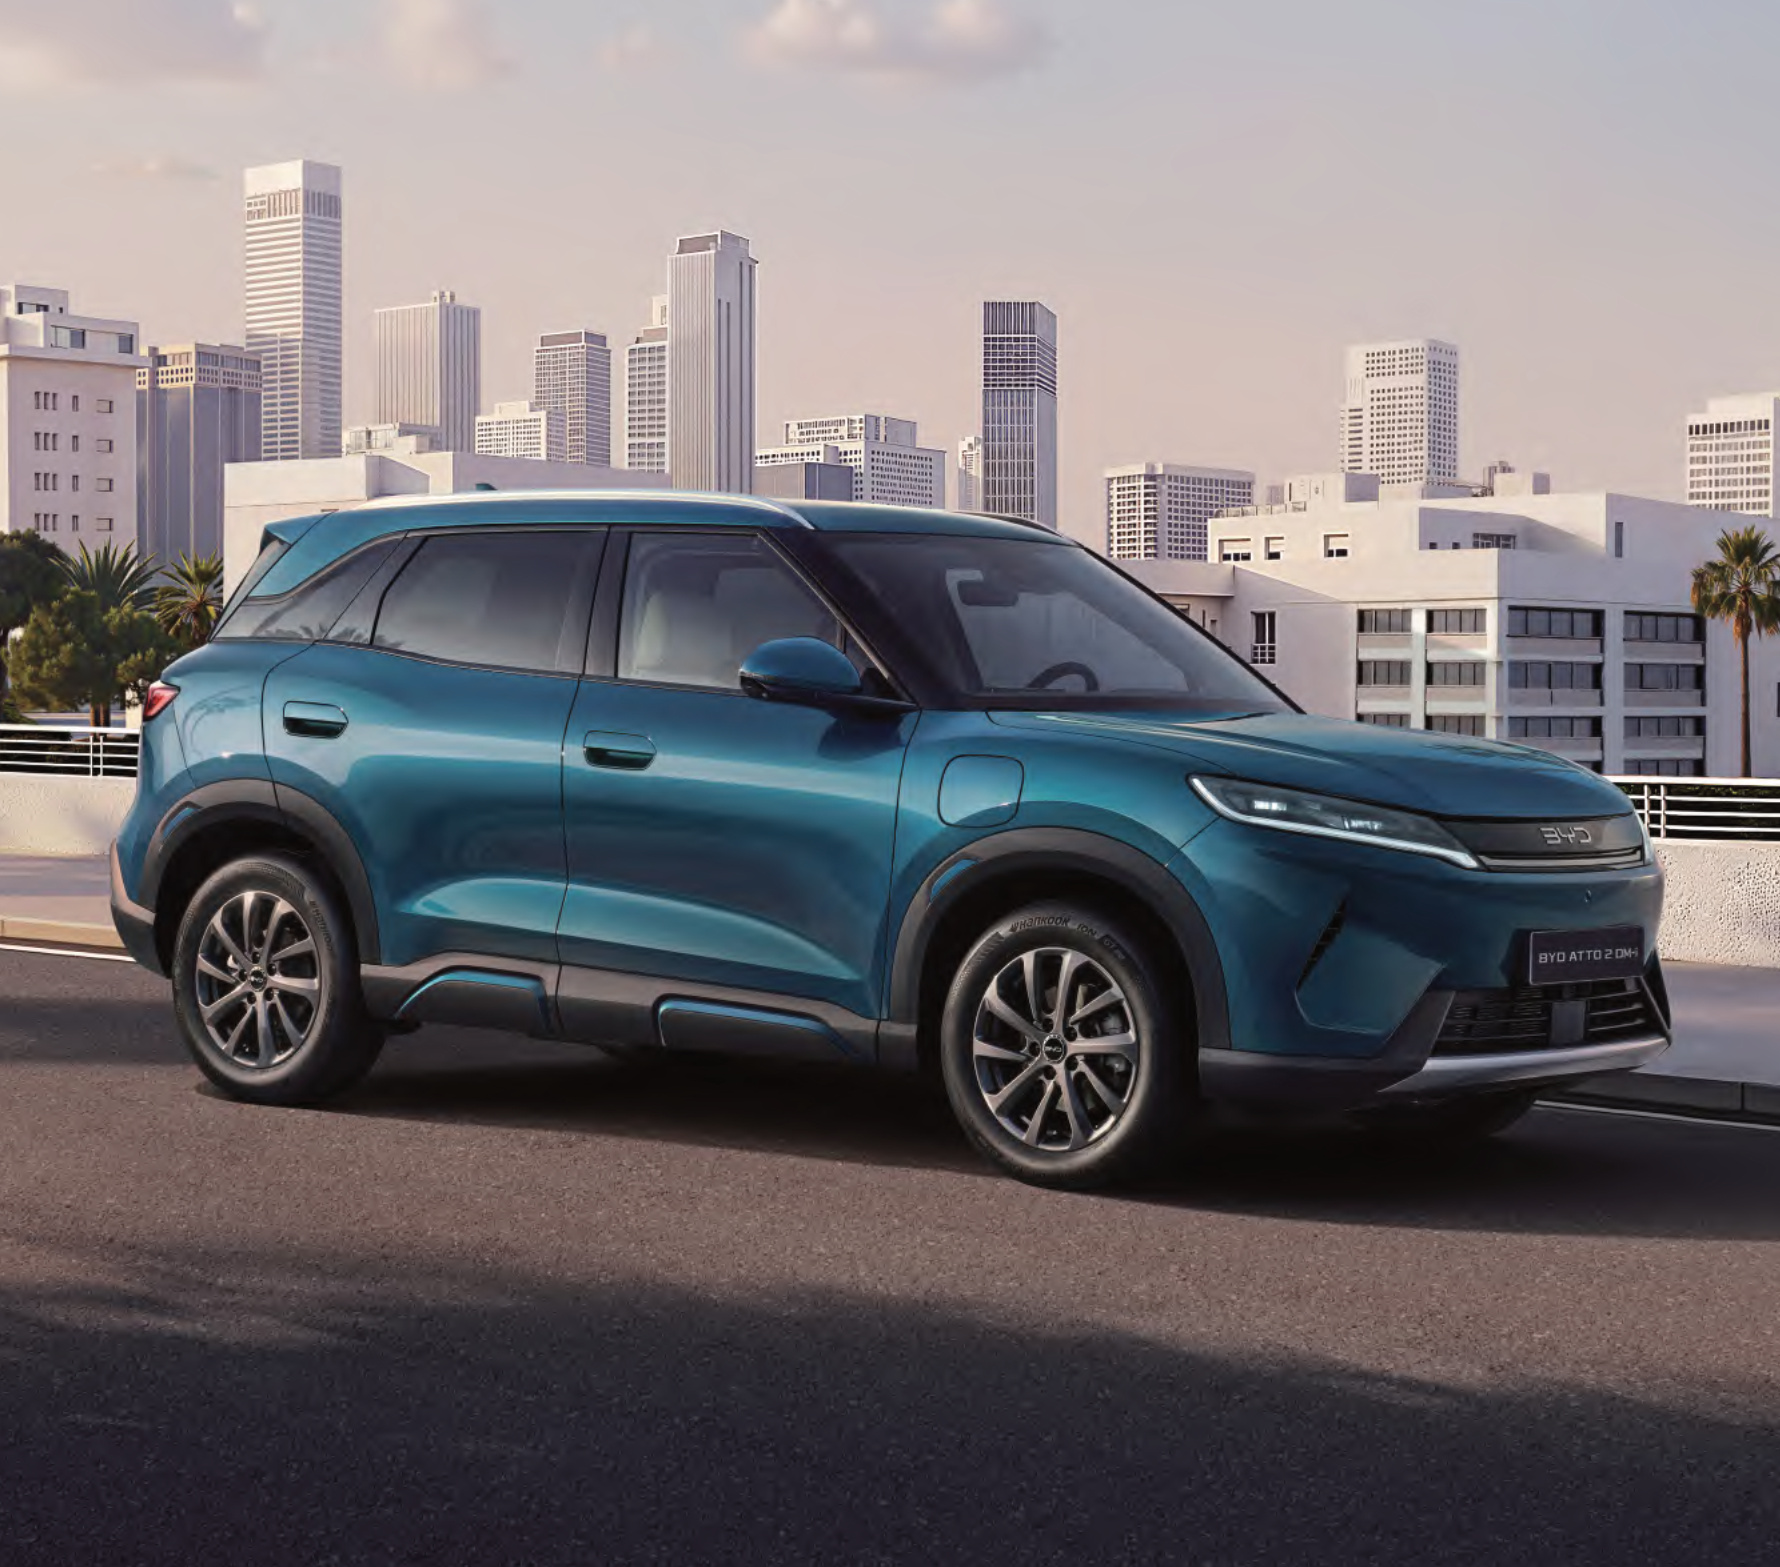
| 1 | BYD Atto 2 DM-i | 783 adet | Çin / B-SUV Plug-in Hibrit |
| 2 | BYD Seal U DM-i | 581 adet | Çin / D-SUV Plug-in Hibrit |
| 3 | Geely Starray EM-i | 574 adet | Çin / C-SUV Plug-in Hibrit |
| 4 | Toyota RAV4 PHEV | 445 adet | Japonya / D-SUV Plug-in Hibrit |
| 5 | Toyota C-HR PHEV | 441 adet | Japonya / C-SUV Plug-in Hibrit |
| 6 | BYD Dolphin G | 382 adet | Çin / Kompakt Hatchback |
| 7 | Ebro S700 PHEV | 338 adet | İspanya-Çin Ortaklığı (Chery Barselona Montajı) |
| 8 | Mercedes-Benz GLC PHEV | 334 adet | Almanya / Premium D-SUV |
| 9 | Volkswagen Tiguan eHybrid | 277 adet | Almanya / C-SUV |
| 10 | Ford Kuga PHEV | 249 adet | ABD-İspanya Üretimi / C-SUV |
İspanya pazarında Chery Grubu'nun Barselona'daki eski Nissan fabrikasında yerel sanayi ortağı Ebro ile montaj faaliyetine başlaması, Ebro S700 PHEV modelinin doğrudan ilk ona girmesini sağlamıştır. Uzun yıllar segment liderliğini elinde tutan Ford Kuga PHEV ise Çinli modellerin agresif fiyatlama stratejisi neticesinde onuncu sıraya gerilemiştir.
3. İtalya: Kurumsal Filo Vergilendirmesi ve Çinli Araçların Tescil Sıçraması
İtalyan Yabancı Otomobil Temsilcileri Birliği (UNRAE) ve Ulaştırma Bakanlığı verilerine göre İtalya binek pazarı, 2026 yılının ilk dokuz ayında 1.268.964 tescile ulaşarak %8,7 oranında büyüme göstermiştir. Eylül 2026 tekil ayında ise pazar %9,9 genişleyerek 139.356 adet seviyesinde gerçekleşmiştir.
İtalya'da şarj edilebilir araç segmentinin büyümesindeki ana itici güç, şirket araçlarına yönelik mali düzenlemeler olmuştur. Geleneksel içten yanmalı motorlu araçlarda şahsi kullanım vergilendirmesi (fringe benefit) matrahı %50 olarak uygulanırken, bu oran PHEV modellerde %20'ye, saf elektrikli araçlarda ise %10'a indirilmiştir. Bu mali teşvik mekanizması, filo yöneticilerini kütlesel biçimde kablolu hibritlere sevk etmiştir.
| Gösterge (İtalya - 2026 Kümülatif / Eylül) | Resmi Değer (UNRAE / MIT) |
|---|---|
| Ocak–Eylül 2026 Toplam Binek Araç Tescili | 1.268.964 adet (+%8,7 YoY) |
| PHEV Pazar Payı (Ocak–Temmuz Kümülatif) | %9,2 |
| PHEV Pazar Payı (Eylül 2026 Tekil Ay) | %10,8 – %11,1 |
| PHEV Yıllık Hacim Artışı (YoY) | +%78,0 – +%99,2 |
| PHEV Tescillerinde Uzun Dönem Kiralama (NLT) Payı | >%40 – %45 |
İtalya'da satılan PHEV araçların yaklaşık %45'inin operasyonel uzun dönem kiralama (NLT) kanalı üzerinden tescil edilmesi, kurumsal alıcıların toplam sahip olma maliyetini (TCO) gözeterek Çin menşeli alternatiflere yönelmesine yol açmıştır.
İtalya PHEV Model Sıralaması (Eylül 2026)
| Sıra | Model | Eylül 2026 Tescili | Pazar Dinamiği ve Kümülatif Notlar |
|---|---|---|---|
| 1 | BYD Seal U DM-i | ~2.144 adet | Genel pazar Top 50 listesinde 13. sıraya yerleşen segment lideri |
| 2 | BYD Atto 2 DM-i | 1.373 adet | 2026 kümülatifinde >16.000 adetle İtalya'nın en çok satan PHEV'i |
| 3 | Leapmotor B10 | 914 adet | Stellantis dağıtım ağıyla pazara sunulan C-SUV |
| 4 | Geely Starray | 686 adet | Pazar payını hızla artıran hibrit C-SUV |
| 5 | BMW X1 PHEV | 551 adet | Alman premium segment temsilcisi |
| 6 | Jaecoo 7 PHEV | 544 adet | Chery Grubu'nun arazi odaklı PHEV modeli |
| 7 | Volkswagen Tiguan eHybrid | 511 adet | Geleneksel filo tercihi |
| 8 | Audi Q3 TFSI e | 493 adet | Kompakt premium SUV |
| 9 | Omoda 9 PHEV | 471 adet | Üst segment D-SUV |
| 10 | BYD Dolphin G | 435 adet | Erişilebilir şehir içi PHEV seçeneği |
Bu performans neticesinde BYD markası İtalya'daki binek otomobil tescillerini Ocak–Ağustos döneminde 36.000 adede ulaştırarak genel marka sıralamasında %194'lük artışla 13. basamağa tırmanmıştır.
4. Almanya: Federal Pazarda Yerli Üreticiler ve KBA Kayıtlarında Çinli Yükseliş
Almanya Motorlu Taşıtlar Dairesi (Kraftfahrt-Bundesamt - KBA) verilerine göre, 2026 yılının ilk yarısında (Ocak–Haziran) Almanya genelinde yaklaşık 1.488.000 yeni binek otomobil tescil edilmiştir. Federal pazarda saf elektrikli araçlar yeniden toparlanırken, plug-in hibritler de istikrarlı bir çift haneli büyüme eğilimi sergilemiştir.
KBA kayıtlarına göre, 2026'nın ilk çeyreğinde PHEV tescilleri %19,3 artışla 76.114 adede (pazar payı: %10,9) yükselmiştir. Haziran 2026 tekil ayında ise 32.212 adet PHEV tescil edilmiş ve segment büyümesi %25,8 olarak gerçekleşmiştir.
| Gösterge (Almanya - 2026 Dönemsel) | Resmi Değer (KBA / VDA) |
|---|---|
| Q1 2026 Toplam Binek Otomobil Tescili | 699.404 adet (+%5,2 YoY) |
| Q1 2026 PHEV Tescil Hacmi ve Payı | 76.114 adet (+%19,3 YoY / %10,9 Pazar Payı) |
| Haziran 2026 PHEV Tescil Hacmi ve Payı | 32.212 adet (+%25,8 YoY / %10,9 Pazar Payı) |
| Şirket Aracı PHEV Vergilendirmesi (Dienstwagen) | %0,5 indirimli brüt liste fiyatı matrahı |
Almanya pazarında Volkswagen Grubu, BMW ve Mercedes-Benz gibi yerli üreticiler genel satış hacmini domine etmeyi sürdürmektedir. Bununla birlikte Çin menşeli üreticilerin tescil hacimlerinde KBA istatistiklerine yansıyan dikkat çekici sıçramalar kaydedilmiştir:
Çinli Markaların Almanya Karnesi (KBA 2026)
- BYD: 26.252 adet (Ocak–Haziran) / 31.492 adet (Ocak–Temmuz). +%315,2 büyüme kaydeden marka, Haziran'da %2,1 pazar payı aldı. Temmuz ayında 5.240 adetlik tescille Tesla'yı geride bıraktı.
- SAIC (MG / Roewe): 16.152 adet (Ocak–Haziran) / 19.850 adet (Ocak–Temmuz). +%40,2 büyüme ile filo pazarında kalıcı hacim sağladı.
- Leapmotor: 8.402 adet (Ocak–Haziran). Stellantis bayileri üzerinden dağıtılarak +%306,5 büyüme gösterdi.
- Chery (Omoda / Jaecoo): Kurulum aşamasındaki marka, ilk 8 ayda 50 yetkili bayi ile anlaştı. Jaecoo 7 PHEV ilk sekiz ayda 322 adet tescil edildi.
Almanya pazarında Çinli üreticilerin ana rekabet unsuru BYD Seal U DM-i olmuştur. KBA'nın resmi alternatif tahrik bültenlerinde model, yaz aylarında Almanya'nın en çok satan şarj edilebilir crossover araçları arasında zirveye yerleşmiştir.
5. Fransa: Sıkı Maliye Politikaları, Ağırlık Vergisi ve Leasing Social Gölgesinde PHEV Pazarı
Fransa Otomobil Platformu (PFA) ve tescil analiz kurumu AAA Data kayıtlarına göre, Fransa binek otomobil pazarı 2026 yılının ilk dokuz ayında 1.234.952 adede ulaşarak %4,06 oranında sınırlı bir artış göstermiştir. Ancak Fransa, motor teknolojisi dağılımı açısından diğer dört pazardan radikal biçimde ayrışmıştır.
Fransız hükümetinin 1 Ocak 2026 itibarıyla devreye soktuğu çevre vergisi reformu iki kritik kısıtlamayı yürürlüğe koymuştur:
- Karbondioksit emisyonu bazlı ceza eşiği (Malus CO2): 113 g/km'den 108 g/km seviyesine indirilmiştir.
- Boş ağırlık vergisi (Malus au Poids): Tavanı 1.600 kg'dan 1.500 kg seviyesine çekilmiştir.
Batarya ağırlıkları nedeniyle bu eşiği aşan plug-in hibrit modeller Fransa'da ciddi vergi yükleriyle karşılaşmıştır. Eş zamanlı olarak yürütülen ve dar gelirli hanelere sübvansiyonlu araç kiralama imkânı tanıyan devlet destekli "Leasing Social" programı, talebi kütlesel olarak Fransa ve Avrupa'da üretilen kompakt saf elektrikli araçlara yönlendirmiştir.
| Gösterge (Fransa - 2026 Dönemsel) | Resmi Değer (PFA / AAA Data / Avere) |
|---|---|
| Ocak–Eylül 2026 Toplam Binek Otomobil Tescili | 1.234.952 adet (+%4,06 YoY) |
| Saf Elektrikli (BEV) Pazar Payı Gelişimi | %31,9 (Temmuz) → %35,33 (Ağustos) → %42,0 (Eylül) |
| PHEV Pazar Payı Ortalaması | %5,2 – %5,65 – %6,0 bandı |
| Eylül 2026 PHEV Tescil Adedi | 10.028 adet (+%10,0 YoY) |
| Çin Menşeli Markaların Genel Pazar Payı | %8,0 – %9,67 bandı |
Fransa'da BEV pazar payı Eylül ayında %42 seviyesine ulaşırken, PHEV teknolojisinin pazar payı %5,2 ila %5,65 aralığına sıkışmıştır. Çinli üreticilerin de yer aldığı PFA "Diğer Markalar" (Autres) kalemi ilk dokuz ayda %121,1 artarak 15.139 adede çıkmış olsa da, Fransa PHEV pazarında model liderliği Peugeot 308 PHEV, DS 7 E-Tense ve Mercedes-Benz GLC PHEV gibi yerli ve geleneksel modellerin elinde kalmıştır. BYD Seal U DM-i ve MG HS PHEV gibi modeller, sübvansiyon kapsamı dışında kaldıkları ve ağırlık vergisinden etkilendikleri için ağırlıklı olarak kurumsal filo alımlarıyla sınırlı kalmıştır.
Karşılaştırmalı Analiz ve Sektörel Görünüm
Beş pazarın resmi istatistikleri karşılaştırıldığında, Avrupa otomotiv ekosisteminde regülasyon ve vergi mimarisinin belirlediği iki ana blok ortaya çıkmaktadır:
| Ülke | PHEV Pazar Payı (2026) | Hacim Değişimi (YoY) | Çin Menşeli Markaların PHEV Konumu | Zirvedeki PHEV Modeller (Genel / Çinli) | Temel Mali ve Regülatif İtici Güç |
|---|---|---|---|---|---|
| Polonya | %8,7 | +%97,7 | Çok Yüksek (Pazar Podyumu) | BYD Seal U DM-i, Omoda 9, Jaecoo 7 | 100k-150k PLN fiyat duyarlılığı; altyapı eksikliği nedeniyle BEV yerine PHEV tercihi |
| İspanya | %13,0 | +%35,0 | Yüksek (Top 3 Dominasyonu) | BYD Atto 2 DM-i, BYD Seal U DM-i, Geely Starray | Şehir merkezleri için DGT CERO etiketi zorunluluğu; Ebro-Chery Barselona tesisi avantajı |
| İtalya | %9,2 – %11,1 | +%78,0 – +%99,2 | Çok Yüksek (İlk 4 Model) | BYD Atto 2 DM-i, BYD Seal U DM-i, Leapmotor B10 | Şirket araçlarında %20 Fringe Benefit vergisi; >%40 NLT filo payı |
| Almanya | %10,9 | +%19,3 – +%25,8 | Orta-Yüksek (BYD Model Başarısı) | BYD Seal U DM-i, VW Tiguan, BMW X1, Mercedes GLC | %0,5 Dienstwagen filo vergi indirimi; Çinli markaların genişleyen bayi ağları |
| Fransa | %5,2 – %6,0 | +%4,0 – +%10,0 | Sınırlı (BEV Öncelikli Pazar) | Peugeot 308, Mercedes GLC, DS 7, BYD Seal U | Ağırlaştırılmış Malus CO2 (108g) ve Ağırlık Malusu (1500kg); Leasing Social desteği |
Sonuç ve Sanayileşme Eğilimi
Avrupa Komisyonu'nun Çin menşeli bataryalı elektrikli araçlara uyguladığı telafi edici gümrük vergilerinin plug-in hibrit araçları kapsamaması, Çinli üreticilerin Ar-Ge ve ihracat ağırlığını PHEV aktarma organlarına kaydırmasına yol açmıştır. BYD'nin "DM-i" ve Chery'nin hibrit mimarileri, tüketiciye benzinli araç menzili ile elektrikli sürüş ekonomisini uygun maliyetle sunarak pazar paylarını yukarı taşımıştır.
Tarife risklerini kalıcı olarak aşmak isteyen Çinli üreticiler, 2026 yılında doğrudan Avrupa içi üretime geçmişlerdir:
- BYD: Macaristan (Szeged) tesisindeki üretim adımları
- Chery: İspanya'da yerel ortak Ebro ile eski Barselona tesisini devreye alması
- Leapmotor: Stellantis bünyesinde İspanya Zaragoza fabrikasında B10 modelini üretmesi
Bu üç kritik yatırım, Çin menşeli hibrit teknolojisinin Avrupa pazarındaki geçici bir ihracat hamlesi olmadığını, kalıcı bir sanayi varlığı haline geldiğini tescillemektedir.